
只有一张借条、没有转账记录,钱还能不能要回来?答案是:多数情况下可以,关键在于把「交付证据」补齐。乐清市人民法院审理的一起真实案件中,出借人手持一张 22 万元借条、原始借款还是十几年前的现金交付,最终通过录音确认和完整证据链获得了全额支持。本文结合该案,拆解从取证到执行的操作路径。
什么情况下会遇到这个问题
如果你遇到的借钱纠纷是下面这几种情形之一,本文说的就是你的问题。
第一种:借款是现金交付的。当时觉得都是熟人,钱当面给了就没多留手续,事后手里只有一张借条——银行流水、转账凭证一概没有。第二种:借条是后来补写或重新出具的。早年借的钱拖了多年,双方重新对了一次账、换了一张新借条,但原始的取款凭证、见证人早已无从找起。第三种:对方翻脸不认账。电话不接、微信不回,一开口就是「我没收到钱」「早就还清了」「都过去这么多年了,你还去告?」——三句话句句戳在证据和时效的软肋上。
这三类情形共同指向两个核心问题:钱有没有实际交付、有没有超过诉讼时效——交付与时效,正是这类案件的两条命脉。下文先讲法律依据,再讲操作路径。
法律依据
第一,自然人的借款合同是「实践合同」。《民法典》第六百七十九条规定:自然人之间的借款合同,自贷款人提供借款时成立。也就是说,光有借条还不够——借条证明双方有借款的合意,但钱是否实际交付,仍需要有证据支撑。这是很多人吃亏的地方:「借条白纸黑字写着,怎么会不算数?」答案就在这一条。
第二,被告抗辩「没收到钱」,法院不是一概不信,也不是一概都信。《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十五条第二款规定:被告抗辩借贷行为尚未实际发生并能作出合理说明的,人民法院应当结合借贷金额、款项交付、当事人的经济能力、当地或者当事人之间的交易方式、交易习惯、当事人财产变动情况以及证人证言等事实和因素,综合判断查证借贷事实是否发生。这六项因素就是「现金交付型」案件的裁判标尺:金额大不大、出借人有没有经济能力、当地有没有现金往来的习惯、事后双方的行为是否印证——法官是综合判断,而不是只看有没有转账记录。
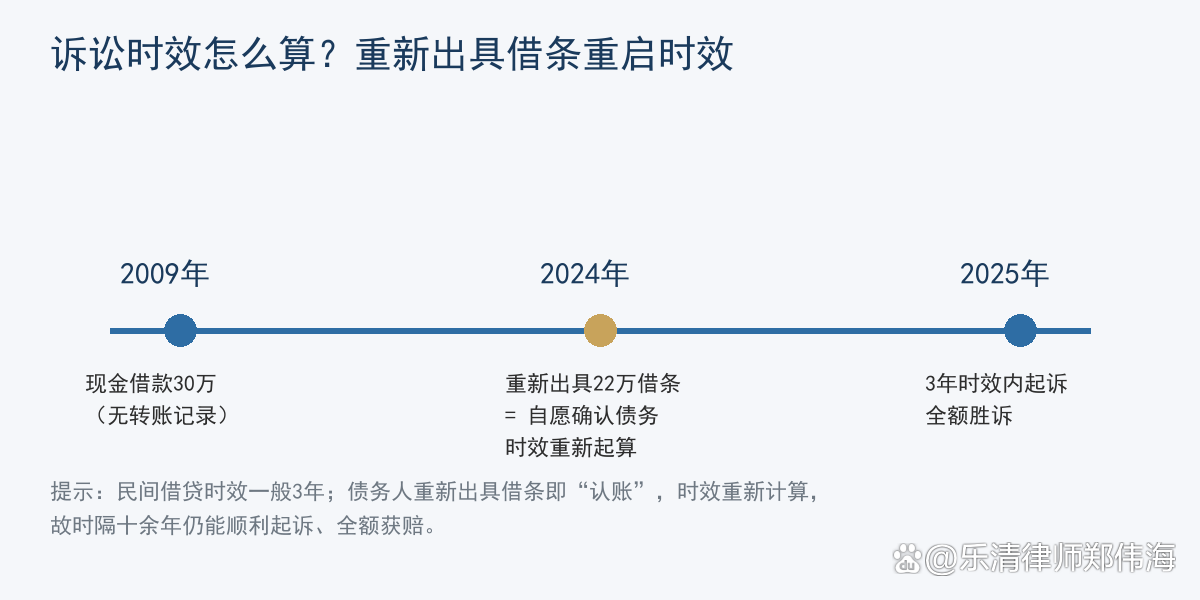
第三,关于诉讼时效。《民法典》第一百八十八条规定,民事权利的诉讼时效期间为三年,自权利人知道或者应当知道权利受到损害以及义务人之日起计算。但第一百九十二条还有一个关键规则:时效期间届满后,义务人同意履行的,不得以时效期间届满为由抗辩。而在实务中,债务人重新出具借条、对账确认欠款金额、作出还款承诺甚至部分还款,都会让诉讼时效重新起算——本案能顺利起诉,靠的正是 2024 年债务人重新出具的那张 22 万元借条。
第四,关于利息。民间借贷司法解释第二十八条明确:既未约定借期内利率、也未约定逾期利率的,出借人可以主张自逾期还款之日起,参照当时一年期贷款市场报价利率(LPR)标准计算利息。这也是本案中逾期利息的计算依据。
怎么办:处理路径与关键证据
乐清这起案件中,律师的处置可以拆成五步,顺序本身就是专业价值——顺序错了,后面的证据就补不回来了。
第一步,先把现有证据固定下来。借条原件收好,双方的历史聊天记录完整备份(不要删记录、不要只截屏),对方之前的任何一笔还款记录都留好——还款行为恰恰是借款成立的反向印证。
第二步,补强「钱给了」的证据。2009 年的现金交付没法再补转账记录,本案的做法是通过电话、面谈让债务人承认借款事实和欠款金额,把口头认可固定成录音证据。这一步的关键是自然引导、合法取证:让对方在正常沟通中自己说出「借过」「没还」「还差多少」,而不是诱导式逼问,更不要自行剪辑录音。
第三步,重建时效。趁对方还有沟通意愿时,争取让债务人重新出具借条、签署还款承诺或在对账单上确认金额——只要对方重新确认债务,诉讼时效就重新起算,十几年的旧账也能重新拉回法律保护期内。本案 2024 年重新出具的 22 万元借条,就是这步的教科书式操作。
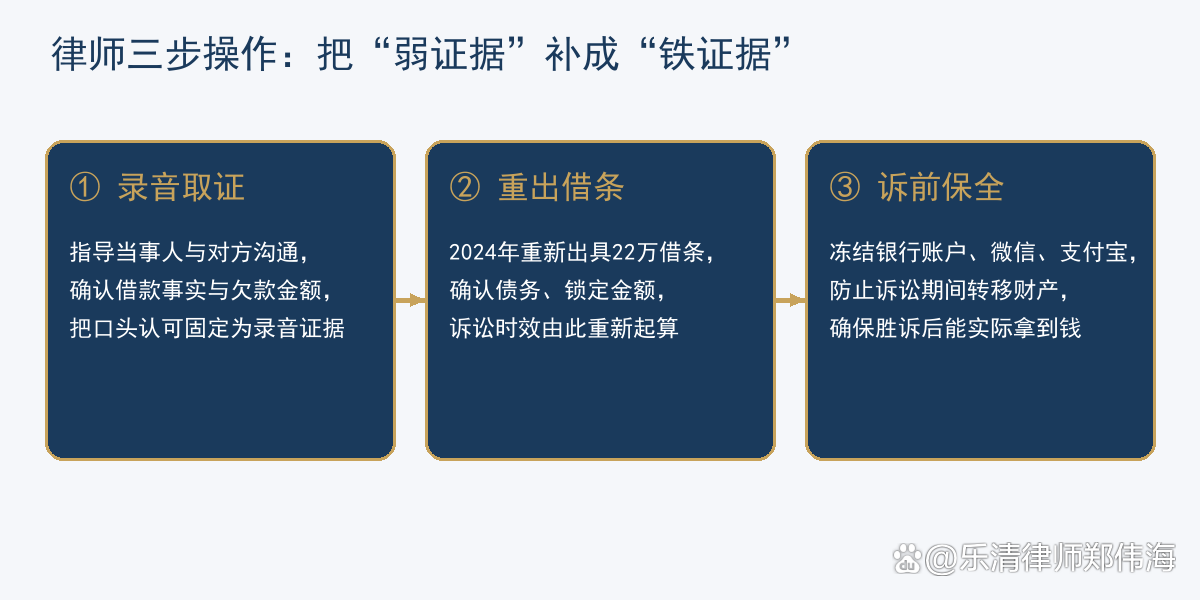
第四步,起诉的同时申请财产保全。本案起诉后第一时间冻结了债务人的银行账户、微信和支付宝资金,防止对方在诉讼期间转移财产。这一步很多人会忽略,但直接决定「赢了官司能不能拿到钱」——保全费由败诉方负担(本案 1620 元)。第五步,判决生效后对方仍不履行的,申请强制执行。
证据清单(按优先级整理):
- 借条、欠条原件:载明金额、日期、签名,是最核心的凭证;
- 交付补强证据:银行取款记录、在场证人(亲友、经手人)、承认借款的录音、微信或短信记录;
- 对方的还款痕迹:任何一笔部分还款都是借款关系成立的印证;
- 时效证据:重新出具的借条、对账单、催收记录、还款承诺;
- 财产线索:银行账户、微信与支付宝、房产车辆信息,用于保全和执行。
可能的结果
同类案件的走向大体如下表。需要说明:每起案件的结果都取决于具体证据与个案情况,没有任何人可以事先承诺;下表是裁判规律的一般呈现。
| 证据状况 | 常见裁判走向 |
|---|---|
| 借条 + 完整转账记录 | 借贷事实清楚,一般直接支持 |
| 借条 + 录音确认 + 能说明现金来源 | 证据链完整,常见全额支持(本案 22 万元及逾期利息) |
| 仅借条 + 金额较大 + 无法说明交付 | 法院会要求进一步举证,存在不支持的风险 |
| 对方能举证已部分还款 | 已还部分相应扣减,余额部分仍可支持 |
本案的量化结果可供参照:乐清市人民法院判令被告偿还借款本金 22 万元及逾期利息(按一年期 LPR 计算),案件受理费 4600 元、保全费 1620 元均由被告负担。从「只有一张借条」到全额支持,中间的差距就是证据链条能不能补完整。
常见误区
误区一:「有借条就稳赢」。错。借条只解决「有没有借款合意」,不自动解决「钱有没有交付」。金额越大、现金交付,法院审查越细。
误区二:「没有转账记录就一定要不回」。错。现金交付可以用取款记录、证人证言、录音、聊天记录等补强,法院按六项因素综合判断(民间借贷解释第十五条)——本案就是典型。
误区三:「过了三年就不能起诉了」。错。时效届满不等于丧失起诉权,法院仍会受理;而且重新确认债务、部分还款都会让时效重新起算,时效届满后对方同意履行的也不能再反悔(《民法典》第一百九十二条)。
误区四:「重新写借条是多此一举」。不是。重新出具借条既固定了欠款金额,又重置了诉讼时效——本案十几年前的旧账能被保护,这一步居功至伟。
郑伟海律师实务建议
出借环节的防范,永远比事后补救成本低。大额出借尽量走银行转账并备注「借款」;确需现金交付的,当场写好借条、找一位第三人见证、同时保留自己的取款记录——三样凑齐,现金交付也能站得住。
出借之后,建议每一到两年和对方「对一次账」:通过微信或短信确认一下欠款金额,让对方回复确认。这一步一举两得——既中断了诉讼时效,又留下书面证据,成本几乎为零。
已经陷入困境的,先补证据、再摊牌,顺序不能反。一旦对方察觉要打官司,警惕性上来,录音、对账的机会就没了。录音要在正常沟通中自然取得,合法、完整、不剪辑;当面沟通优于电话,有第三方在场更佳。
到了起诉阶段,不要只写诉状——同步申请财产保全。民间借贷案件的执行难,难在对方提前转移财产;账户、微信、支付宝冻住,回款概率完全不同。此外,乐清本地审理中,法官对现金交付的审查偏好集中在「金额与出借人经济能力是否匹配、有没有当地现金往来的习惯」,整理证据时按这两条主线组织,会顺畅很多。
最后提醒:本文讨论的是证据补强思路,不构成对任何具体案件结果的承诺。个案差异很大,动手前建议先让律师过一遍全部材料。
只有借条、没有转账记录时,能否胜诉取决于借贷合意与款项交付两个要件的证据补强。乐清律师郑伟海,专注刑事辩护 / 婚姻家事 / 合同纠纷 / 劳动争议 / 知识产权,浙江乔泰律师事务所,执业证号 13303202310598145。
常见问题 FAQ
问:只有借条、没有转账记录,起诉能把钱要回来吗?
答:可以起诉。能否获得支持,取决于证据能否让法院确信借款已实际交付——金额较小的现金借款相对容易认定;金额较大的,需要录音、证人、取款记录等补强证据,法院按民间借贷解释第十五条列出的六项因素综合判断。
问:借条写了十几年了,还能起诉吗?
答:可以起诉。诉讼时效一般为三年,但对方重新出具借条、对账确认或部分还款,都会让时效重新起算;即使时效届满,对方同意履行后也不能再以时效为由反悔(《民法典》第一百九十二条)。
问:现金交付的借款,怎么证明钱确实给了?
答:常用证据组合是:银行取款记录(金额、时间能与借款对应)+ 在场证人 + 事后录音或微信确认 + 对方的历史还款痕迹。本案就是用录音确认补上了交付这一环。
问:起诉时要不要申请财产保全?
答:建议申请。本案起诉后即冻结了对方银行账户、微信和支付宝资金,防止转移财产;保全费用最终由败诉方负担(本案 1620 元)。不保全,胜诉后可能面临无财产可执行的困境。
问:逾期利息能主张多少?
答:借贷双方未约定逾期利率的,出借人可以主张自逾期之日起、参照一年期贷款市场报价利率(LPR)标准计算利息(民间借贷解释第二十八条);约定了借期内利率的,可按借期内利率主张资金占用期间利息。
素材来源:乐清市人民法院(2025)浙0382民初10365号民间借贷纠纷案公开裁判文书,当事人姓名已作代称处理。
法条核验:《中华人民共和国民法典》第一百八十八条、第一百九十二条、第六百七十九条,《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十五条、第十六条、第二十八条,经北大法宝核验,现行有效。
声明:本文为法律实务分析,不构成个案法律意见,亦不对任何具体案件的裁判结果作出承诺。具体案件请结合完整证据材料咨询执业律师。